本当に有益?欲しいモノ、やりたいことの効用
皆さんは、書籍「DIE WITH ZERO」を読んだことはありますか?
爆発的にヒットした本なので、このブログを読んでくださっている方はすでに読んだことがあるという方も多いと思います。
しかし、僕の中で「やりたいこと、欲しいものを追い求めるのが本当に有益なのか?」という観点が引っかかっていて、まだ素直に「DIE WITH ZERO」を実践して良いのかどうかの判断がついていません。
誤解の無いように最初に申し上げておきますが、僕自身も「DIE WITH ZERO」を読んだことがありますし、少なからず感銘を受けています。
この記事が「DIE WITH ZERO」に影響を受けた方やすでに実践している方の新たな気付きになれば幸いです。
「DIE WITH ZERO」は欲望の奴隷?
「DIE WITH ZERO」は簡単に言えば、やりたいことや欲しいものは我慢しすぎずに今やってしまおう!そして死ぬまでに稼いだお金を全部使い切ろう!という考え方です。
ですがそれが本当に有益かどうかはわかりません。
古代ギリシャの哲学者のクセノポンは、ソクラテスとクリトブロスの架空の会話にてこれを端的に表しています。
「財産とはそのことから利益を得ることが出来るモノ。男が女を金で買って、そのせいで体も心も財産も台無しになったとしたら、金銭はこの男にとって有益と言えるのか?」
「使いかたを知らないなら、お金は遠ざけておくことだよ。そして財産とは考えない事だ。」
この文章は非常に示唆に富んでいます。
この考え方は現代にも当てはまり、「DIE WITH ZERO」を目指すこと自体が、より良い人生を壊す可能性があるのなら0で死ぬ事なんて考えなくてもいいのかもしれません。
稼いだお金は勿体ないから死ぬまでに全部使ってしまおう!というのはまさに現代的な大量消費社会の考え方です。
お金があっても無くても生きたいように生きるのが本当の自由であり、お金があるから使おう=お金に人生の主導権を握られている状態と言えます。
そういった人にとって金銭は有益でしょうか?
お金が無さすぎるのもお金に人生を縛られた生き方しかできなくなります。
今日のご飯が食べられないのであれば、どんな仕事でも受け入れるしかありません。
ですが、じゅうぶんなお金があってもお金に支配されている人生を生きている人は大勢います。
過度に貯蓄しすぎている現代人には、「DIE WITH ZERO」の考え方は、生き方を見つめ直すいいきっかけになると思います。
ですが、「DIE WITH ZERO」ばかりに染まってしまうと、せっかくお金を稼いでも、また違った形でお金に人生を支配されてしまうかもしれません。
全米株式投資の未来~帝国の興亡~
こんにちは、ばななです。
この記事では、レイ・ダリオ氏の新刊「The changing world order」を超簡潔に要約して、僕がが感じた事と投資に対する考え方を紹介していきます!
全米株式にするか全世界株式にするか迷っている人の助けになるかと思います!
The changing world orderについて
ちなみに本書の主張を要約するには僕の脳みそは圧倒的にスペック不足です。
少しでも気になった方は著書を読んでみることをオススメします。
そんな出来損ないの脳みそで無理やり要点をまとめると、
・通貨にも国にもサイクルがある
・オランダ→イギリス→アメリカと力が移ってきたように№1であり続けた国はない
・そして(ダリオ氏の主張は)次は中国がくる
になります。
通貨サイクルについて
過去を見てみると、不況のサイクルは基本的に同じサイクルで起こっている。
①金や銀(ハードマネー)が通貨になる
②ハードマネーを要求する権利を国が発行
③上記の権利書にも金銀と同じ信用が担保される(銀行が金利を付けて人に貸す)
※資産価値が上昇し、生産を向上させるのでみんなハッピー
→ブームが起き、実際にある金銀(ハードマネー)よりも請求権の額が大きくなる。
④債務危機がきてハードマネーとのリンクが切れる
⑤ハードマネーとリンクが切れたら国が上限無く通貨発行できる。
→経済を回し続ける為に通貨を発行し続ける。(金利が0%になることも)
→これ自体は悪い事ではないが、発行した通貨が生産的に使われるわけではない。
実際には別の資産で富を蓄える人が増える。
債務危機でできることは
・緊縮財政
・デフォルト
・増税
・インフレ許容
に限られる。
※金利を引き上げたり、増税はインフレ退治に有効と考えられているが、不況時にそんな決断を出来る政治家がいるとは思えない
⑥ハードマネーに立ち戻る
行き過ぎた貨幣は信用されなくなり、価値にある金や銀(や他国通貨)に立ち戻る。
※この爆発は50~75年に一度の割合で起きているとのこと。
要するに
・金と結びついていたから価値を担保されていた貨幣があった
・金とのリンクが切れて、経済を回すためにどんどん貨幣を発行する
・その分、貨幣の価値が薄まった結果どうしようもなくなる
ということですね。
帝国の興亡
オランダ→イギリス→アメリカと続き、次は中国がアメリカを抜かす傾向が見えているとダリオ氏は主張します。
米国作家マーク・トウェインが語ったとされる
「歴史は繰り返さないが韻を踏む」
という言葉があるように、当然全く同じことは起こらないが似たようなサイクルを辿って世界一の力を持つ国は入れ替わり続けています。
ちなみにこのあたりの話はYoutubeに動画がアップされているので本を読むことが苦手な方でもイメージを掴みやすいと思います!
まとめと今後の投資戦略
僕が感じた重要な点は以下になります。
・国は興亡する(世界一であり続けた国はない)
・債務を抱え過ぎた国は首が回らなくなる
今後どうする?
・アメリカが世界一であり続ける保証はどこにもない
・でも世界一でなくなるのがいつかはわからない
(僕が生きている間は世界一であり続ける可能性は全然ある)
・次に来るのが中国なのかも僕にはわからない
以上を踏まえて僕の考えはやはり、
・一国に集中投資をしない
これになります。
全米株投資を否定はしていませんし、僕自身もアメリカは最強だと思っています。
(レイダリオ氏だってアメリカの方ですし(笑))
ですが、『アメリカは最強だと思うが、そのポジションは取らない』という考え方がしっくりくるんです。
もちろん、アメリカを心の底から信じられる方はそれでもいいと思います。
それにいつだって予想できないことに振り回されるのが人間であり人生なので、個人は未来を予測しても意味が無いとさえ思っています。
結局、投資の事でずっと頭を悩ませるくらいだったら、自分の身の回りのことを考えた方がいいですよね。
四六時中投資の事を考えてリターンを高めるよりも、僕にとっては散歩をしたり、妻とペットの小鳥と遊んだり、読書をしている方が何万倍も価値があります。
世界秩序がどうなろうと小さなことで幸福を感じられる自分でありたいですね
最後まで読んでいただきありがとうございました。
年金は払い損?投資と年金はそもそも比べられない
こんにちは、ばななです。
「将来、年金は破綻するって聞いたけど大丈夫?(いや、もう破綻しているとも・・・)
「国がNISAやiDeCoで資産形成を促しているのって、国が年金破綻を認めたってことじゃないの!?」
「この国は終わりだよ・・・」
こんな話をネット上でも井戸端会議でも、なんならメディアでだってみんなが騒いでいます。
そういう僕も資産形成を始めた理由は老後不安だったりしたわけですが、
”年金と投資はそもそも目的が違う”、”年金って思っているより優れた制度”だという事を学んだので今日はそれについてなるべく簡単に話していきたいと思います。
※僕は社会保障のプロでも何でもないタダのばななです。
少々極端な言い方になっている個所もあるかと思いますので、本格的に勉強したい方はご自身で本を読むなどして知識を付けていただければと思います。
権丈善一さんの「ちょっと気になる社会保障」という本がオススメです。
権丈さんは社会保障審議会年金部会という部会のメンバーで、年金の運用や制度についてめっっちゃ詳しい先生です。
年金で生活できない≠年金破綻
世間では「国民年金だけじゃ生活できないよ!年金は破綻している!」と言う人がいますが、これは間違いです。
そもそも国民年金は”ブースター”の役割だそうで、初めからそれだけで生活をしていける前提で設計されていません、と慶應義塾大学商学部教授の権丈善一先生は言います。
国民年金第一条には、「国民生活の安定がそこなわれることを・・(中略)・・防止し、」と書かれているように、目的は防貧です。
端的に言えば初めから国民年金とは『年金があれば老後は遊んで暮らせますよ~』というものではなく、『年金でサポートはするからあとは頑張ってね~」という制度なわけです。
それでも年金未払いは損な理由
「それなら年金なんて入りたくない!自分で貯めていた方がマシだっ!」
という風に考える方もいるかと思いますが、ちょっと待ってください。
そもそも損得で考えるものではない、という前提はあるうえでお伝えしますが、年金未払いは損をしますよ。
なぜなら国民年金の支給額の半分は国庫負担、つまり税金が賄われているからです。
皆さんは普段、消費税を支払っていますよね?年金を受給できる人はその一部が年金というカタチで返ってきます。
端的に言って、年金を未払いにしている方は消費税の払い損だともいえるわけです。
そもそも損得ではなく、年金は保険
年金のそもそもの目的は少しでも儲ける事ではなく保険にあります。
一般に年金と聞くと老齢年金ばかりが思い浮かびますが、障害年金、遺族年金と役割は3つあります。
細かな要件は割愛しますが、それぞれ名前の通り
障害年金は障害を負った人が受給できる、遺族年金は万が一自分が死亡した時に遺族が受給できる年金です。
そして老齢年金は何に対しての保険かというと、長生きリスクに対する保険です。
今は健康な人でもいつ事故や病気で障害を負ったり、死亡するかはわかりません。
それに健康な人ほど長生きリスクは高まるので、健康に自信がある人も無い人も全員加入するべきなんです。
以上の理由から、年金は計算式をこねくり回して利回りを計算するものではなく、不確実性(uncertainty)に対応できるものなんですね。
年金の世代間格差について
「今の老人はたっぷりと年金を貰っているのに、自分たちの世代が高齢になった時には貰える額が少ないと聞いたぞ!ズルい!年金の世代間格差だっ!」
という意見もありますよね。
この指摘はある意味で正しく、少子高齢化の今、旧型の制度のままでは指摘の通り世代間格差はあります。
しかし、下記の2つの理由から、過度に悲観的になって年金を攻撃する必要がないことがわかります。
1 マクロ経済スライドの導入
日本の年金システムには”マクロ経済スライド”という仕組みが導入されています。
マクロ経済スライドとは、本来は物価に連動している年金の支給額を、物価上昇時(まさに2023年のインフレのような)に年金の支給額の上昇率を抑える仕組みになります。
上記の説明がややこしければ、ここはひとまず『少子高齢化の影響を高齢者と若者で痛み分けしている』と考えてもらえばいいかと思います。
少子高齢化でなおかつ寿命も延びている今、旧型の制度のままでは維持が不可能なことは目に見えています。
その代償を今の若者世代が負うのか、今の高齢者にも負担してもらって将来の高齢者(今の若者やまだ生まれていない将来の若者)への負担を和らげようとするのかという違いですね。
年金の恩恵は今の若者世代も受けている
実は今、高齢者が受給している年金から私たち若者世代も恩恵を受けています。
なぜなら年金のおかげで自分の親への金銭的な援助が必要では無いケースが多いからです。
僕にはフィリピンで暮らしているフィリピン人の友達がいますが、彼らは20歳そこそこにもかかわらず、大学で授業を受けた後、夜中まで家族の為に仕事をしなければならないと言っています。
一部の人は、大学に行けるくらい優秀で勉強を頑張りたいにもかかわらず、親への金銭的な援助が必要なので夢だった留学をあきらめたりしています。
あなたが親への金銭的な援助に縛られることなく、自分の為に資産形成したり、留学したり、起業に挑戦できるのは年金制度があるおかげともいえるわけですね。
今後どうすればいい?
ここまで読んでくださったあなたなら年金は案外悪くないものだと気付いて頂けたと思います。
ですが、当然課題はまだまだあります。
社会的な対策
社会的な対策はシンプルに、「国として成長する」「働く人を増やす」になります。
その際に、
・65歳or70歳以降も働く
・移民を受け入れる
・イノベーションへの期待
などの方法がありますが、これは国民全員で選んで方向性を決めていく問題ですね。
個人での対策
年金は捨てたもんじゃないとはいえ個人レベルでの対策は必須です。
・投資などで資産形成
・本業で昇進する(報酬比例部分の年金が増える)
・65歳、70歳以降も無理なく働ける仕事を見つけておく
(現役時に手取り30万/月以上稼ぎ続けるのと、老後に年金のブースター+5~10万/月で生活費を稼ぐのでは負担は天と地ほどの差ですね)
等があるかと思います。
まとめ
年金には不確実性に対応できる力があり、そんな年金を未払いにすることの方がリスクが大きい気がしてきますよね。
もっと詳しく知りたい方は、FP3級(ファイナンシャルプランナー)の試験を受けてみたり、冒頭に紹介した権丈善一先生の本を手に取ってみることをオススメします。
FPは年金に対する基礎知識、権丈先生の本はさらに知識を深めたい時に助けになると思います。
過度に未来に不安になることなく、個人で資産形成もしながら今を充実させるためにもお金を使っていきましょう。
最後まで読んでくださり、ありがとうございました。
無駄なお金の使い方
はじめに
こんにちは、バナナです。
私たちの生きる現代は、お金の稼ぎ方は多様化する一方で、新NISAやiDeCoという制度の充実を背景にお金の増やし方は普遍的になりつつあります。
しかし、お金を貯めて増やすことが得意になればなるほど私たちはお金を使うことが下手になっていると思います。
「これを買っても無駄」
「あんなことをしても意味が無い」
など、心のどこかでお金を使うことを遠ざけている人がいます。
でも、無駄ってそんなに悪いことですか?
私は無駄こそ人生だと思っているのでそのあたりを詳しく解説していきたいと思います。
ちなみに、「贅沢をしろ」「浪費しまくって『宵越しの金は持たねぇスタイル』を推奨しているわけではありません。
無駄の定義
まずは「無駄」の定義から確認しましょう。
名詞・形容動詞[編集]
Wikipedeaには無駄とは「役に立たないもの」とあります。
では何の役に立たない物が無駄なのでしょう?
究極を言えば、生きることに必要のないものは無駄と言えるでしょう。
端的に言えば生きていることだって無駄、コスパ最悪です。
人生なんて無駄の集まり
起きて食事して働いて安全な所で寝て、たまに繁殖する。
誤解を恐れずに言えば生物として必要なコトはこれくらいでしょう。
繁殖のためにコミュニティを築くことは必要かもしれませんが、狩猟時代でもない今、ただ生きるだけなら友人は必要ありません。
ましてや、友人と飲んで歌って騒ぐ必要なんてどこにもありません。
生物として必要のないものが最も愛おしいモノだったりする
「じゃあ、こんな無駄な営みをしてないでとっととサヨナラすればいいじゃない」
無駄をなくそうと考えているとこのように考えてしまいます。
ですが、冒頭でもお伝えしたように私は無駄こそが人生だと思っています。
私がまだティーンエイジャーの頃、地元で就職した友人達と仕事終わりに、たとえ夜中であってもしょっちゅう集まって、ボーリング、ビリヤード、ダーツをして、ファミレスで朝までグダグダ携帯をいじって、
時間とお金を無駄にし続けていました。
ある人は勉強に精を出し、ある人は留学して他文化に触れて感性を磨いている間に、です。
しかし、この無駄の中にこそ私にとって愛おしいものがあります。
このように、『必要じゃないけれど愛おしいモノ』こそお金を上手に使って得るべきモノです。
当然、勉強していた人、他の文化に触れていた人達もそれぞれが大切な愛おしいモノに触れてきたはずです。
物事を必要か無駄か、で見るのではなく『無駄だけど愛おしいモノ』と出会う為だと考えてお金を使いましょう。
ティーンエイジャーの頃の私の場合は友人でしたが、あなたにとっては
音楽
漫画
アニメ
旅
映画
本
山登り
スポーツ
お酒
車
ペット
自然
茶道
ジグソーパズル
etc.....
かもしれません。
まだ見ぬ『無駄な宝物』と出会うためにあれこれとお金を使ってみましょう。
その結果何も起きなかったとしても大丈夫です。
どうせ全部無駄。
あなたはもうすでに生きるのに必要な物はすべて持っていますし、日本にいる限りとりあえずは手に入ります。
もう少し一緒に人生という壮大な無駄を楽しみましょう。
最後まで読んでいただきありがとうございました。
旬のお金、お金の使い時
こんにちは、お金を使う力を考えるバナナです!
今日は『旬なお金、お金の使い時』について考えていきます。
お金には最適な使い時があります。それをこの記事では『お金の旬』と呼びます。
具体的にはどういうことかというと、
80歳の1億円よりも、30歳の1000万円の方が価値がある(かもしれない)ということです。
あなたは80歳で1億円か30歳で1000万円自由に使えるならどちらを選びますか?
※1000万円を年利5%で50年間運用すれば実際に1億円以上になります。
これは「現在価値」「将来価値」と呼ばれる考え方で、簡単に言うと現在の1000万円は50年後の1億円以上の価値があるという意味です。
以下、シミュレーションサイトにて計算
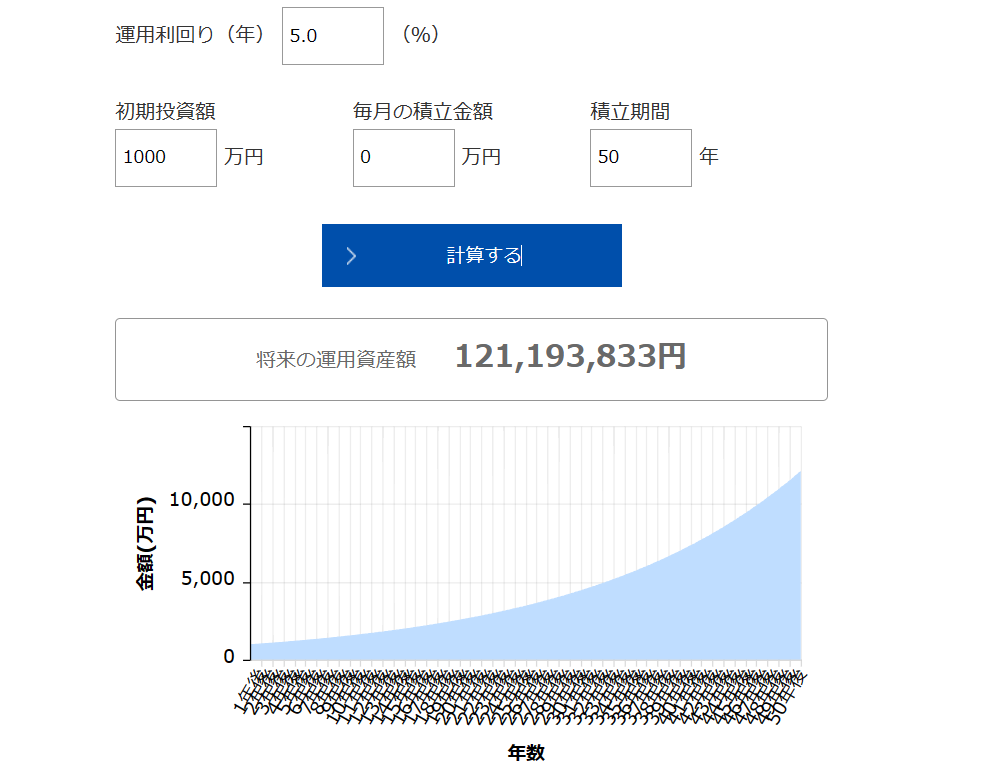
数字上は確かに増えますね。
しかし、僕たち人間には寿命があるのでいつまでも元気にお金を使えるかわかりません。
現に僕の祖父はそもそも80歳になる前に亡くなっています。
数字上お金が増えても、それが個人にとっての正解では無いという事です。
僕もあなたも『チキチキ☆死ぬ時にお金がある人が勝ちレース』に参加しているわけではありません。
80歳では1億円あっても美味しいものをたくさんは食べられず、海外旅行も行けないかもしれません。
それなら30歳で1000万円を自由に使える方が豊かだと感じる人も多いと思います。
過度な投資はお金を使う旬を逃す行為に他なりません。
食べ物と違ってお金の旬は目に見えません。
それに人によるので自分で考えるしかなく、投資系インフルエンサーのように「これが正解!」と断言できるものではありません。
多くの人は自分で考えたくないので、答えを探して、答えをわかりやすく教えてくれる人のいう事をそのまま真似をします。
誤解を恐れずに言えば、考えるのが嫌な人にとって、お金をひたすら投資に回すことの方が簡単です。使い時の判断を20年以上先の自分に押し付けることが出来ますから。
対策としては、先ほどのシミュレーションのように「今使いたいお金の金額を使わずに投資に回すとしたらいくらになるか」を計算してみる事です。
「今のこのお金を我慢して、老後資金が〇円増えるだけなら今使っちゃえ!」
となるかもしれませんし、
「老後のお金が〇円増えるなら、今のやりたいことを我慢できる!」
となるかもしれません。
いずれにしてもあなたが自分で考えて出した答えなら正解です。
何も考えずに未来へ先送りし続けるのは今日でやめにしましょう。
最後まで読んでいただきありがとうございました。

お金を使う力を軽視している
こんにちは、バナナです!
今日はお金を使う力を軽視していませんか?ということについて解説していきます。
お金を使わずにひたすら貯蓄に回すという行為が犠牲にしているモノがあります。
それは家計簿やバランスシートには決して計上されない『可能性』です。
お金を貯めるのが上手な人は何かを我慢して節約しているわけではありません。
単にお金を出してまでやりたいことや欲しいものが大して世の中に無いというだけです。
僕はミニマリストではありませんが、世の中の人よりも無欲なので分かります。
僕は高校を卒業して大学に行かずに働き始めたので19歳で社会に出ていて、19歳の頃から毎月5万円以上+ボーナス全額を貯蓄に回していました。
昔は周りが服や飲み代等に散在する友人達を横目に毎月貯金が出来ている自分が誇らしかったです。
しかしその生活を10年続け、今ではお金持ちでは無いですがある程度貯金が大きくなってきたにもかかわらず、虚無感に襲われる時があります。
虚無感の正体は『お金を増やしても使いたい先が無い』ということです。
友人達はもしかすると貯金は僕よりも少ないかもしれませんが、服や靴という”好きなコト”があります。
この”好きなコト”というのが冒頭でお話しした『可能性』です。
そもそも人生を通して好きになれるものに出会える人はほんの一握りです。
ほとんどの人は「まぁ、好きだけど無いなら無いで我慢できる」くらいのモノしか持っていません。
ですが、何かにお金を使えば”一生夢中になれる好きなコトを見つけられる可能性”があります。
人生において「何かに出会う」という事は、年利5%でお金が増える以上のリターンです。
お金が増えれば幸せになれると思っている人は、
・お金はあるけど不幸せな人
・お金は無いけど幸せな人
がいる事を忘れていませんか?
え?そんな事、訳の分からないブロガーに言われなくても知っていますか?
ではなぜ、自分だけはお金を増やせば幸せになれると信じているのでしょう?
行動経済学の用語の中に、「自信過剰バイアス」というものがあります。
簡単に言えば、「自分は他の人とは違うから大丈夫だ」というバイアスに掛かり意思決定をすることです。
あなたは『自分ならお金があれば幸せになれる』と思い込んでいませんか?
「でもそんなこと言っても、ただお金と時間が無駄になるかもしれない。それならインデックス投資の方が確実だよ。お金を使った先で何かに出会えるかはわからないじゃん」
そうです。未来は誰にもわかりません。
だからやってみましょう。
僕は別に服や靴にお金を使えと言っているわけではありません。
僕は人生でただ夢中になれる何かに出会える可能性を
0.00001%→0%
にしたくないんです。
それは趣味かもしれませんし、仕事につながる何かかもしれませんし、まだ出会っていない親友かもしれません。
そんなことをしていると蓄財レースの最短ルートではありませんし、
お金を使わない方が”ムダ”をそぎ落とした最適な人生になり得ます。
僕は人生に意味なんてないと思っているので、論理的に考えればそもそも趣味も友人も『意味のあるモノ』ではありません。
でも僕はそれでもこれからの人生では無駄を楽しみ、回り道の先にあるモノを大切にしたいと思っています。
何があるかわからない道を進んでみる・・・
このワクワクに蓋をして資産残高を増やす行為は僕には魅力的ではありません。
あなたも気になっていることがあっても「無駄になるかも・・・」と躊躇しているのであれば、やってみませんか?
例えばこのブログも思い付きで始めただけですが、将来何かに繋がるかもしれません。
それは
・散らかった自分の思考がまとまるかもしれない
・将来お小遣い程度の収入が期待できるかもしれない
・奇跡が起きて本を出版できるかもしれない
いえ、もっと贅沢を言えば
・このブログを読んでくれた人の内一人でも共感してくれて、楽しくお金を使ってくれたり、お金を使う力について一緒に考えていける人と出会えるかもしれない
蓄財レースで勝たなくても、一緒に人生という無駄を楽しみましょう。
最後まで読んでくださり、ありがとうございました。
お金を使うよりも増やす方が簡単な時代
こんにちは
お金を使う力を考えるバナナです!
初めに
文章を書くことに慣れていないので読みにくい部分もあるかもしれませんが、綺麗な文章を書くよりも自分の思いをぶつけた生き生きとした文章にしたいと思い好き勝手に書かせていただきます!
乱雑さも合わせて楽しんでいただければ幸いです。
さて、本題の『お金を使う力』についてです。
最近はNISAやiDeCoを通じてインデックス投資をしている人も増えてきました。
今ではYoutubeで簡単にお金の増やし方を学ぶことが出来るようになったので最適解にすぐにたどり着くことが出来ます。
これ自体は素晴らしい事です。現に僕もインデックス投資をしています。
ですがその反面、お金の増やし方を知ってしまった人々はお金を20年先にしか開けられないインデックス投資というタイムカプセルに放り込むことが正義になりつつあります。
特にインターネットでは『20代で資産3000万円突破』『目指せ億り人』といった極端な情報ばかりが目につきます。
僕たち人間は弱い生き物なのでそういった情報が目に入るたびに無意識のうちに自分と比べてしまいます。
インデックス投資は入金力がモノをいう世界なので、毎月3万円投資しているよりは5万、10万、20万と投資している人の方が資産が膨らむペースは速くなります。
Youtube等ではインフルエンサー達はそこを煽って動画の再生数を稼いでお金儲けをしてそれを更に投資に回す・・・という地獄のようなループが始まっています。
ですが、普通に考えて毎月10万、20万投資できる人が世の中にどれだけいますか?
僕には彼らが入金力自慢=高収入アピールをしているようにしか見えません。
マイケル・サンデルの「実力も運のうち」という本を読んだことがある人であれば同意していただけると思いますが、収入は親がどれだけ教育にお金をかけてくれたかに相関があり、努力できる遺伝子があるかどうかも運です。
誰も生まれてくる環境は選べないので人生はスタートの時点である程度運ゲーです。
もしもあなたが入金力ゲームというくだらない競争に巻き込まれてしまえば、
ただただお金を増やした人がすごいという価値観で生きるなら、
例えお金はあってもあなたの人生の幸福度はそこらの立ち飲み居酒屋で昼間からお酒を飲んでいるおじさんよりも低くなることはあり得ます。
彼らは今の彼らの幸せのためにお金を使えているわけですから。
お金なんて貯めずに使い切れと言っているわけではありません。
インデックス投資がダメとも言っていません。
ですが「年をとった時に1億円あるからってなんなんだろう・・・?」
ともう一度自問してみてください。
この問いを深く考えることを放棄した人達がやっている行為が、『お金を未来に送り続ける』という行為です。
考えながら上手に使うよりも、ただただ先送りし続けてお金を増やす方が楽だからです。
更には1億円あるからといって誰もあなたを尊敬しません。
(資産額で人を判断するような人たちと生きていきたいなら別ですが…、いえ、それにしたっておそらくその人たちは1億の人よりは2億、3億の人の方がスゴイという価値観で生きているのであなたの周りには誰もいないかもしれません)
1億円あれば不安は消える?
おそらく1億円あっても不安はなくなりません。
退職後の高齢者は人生の後半においても資産を減らしていくどころかむしろほとんどの人が増やしているというデータもあるくらいなので資産額で全ての不安は解消できません。
もしもお金の不安を無くしたいというのであれば、本当に1億円も必要なのか?を考えた方が良いかもしれません。
「貯金0」か「億り人」か?という極論ではなく、おそらくほとんどの方の一番心地よいバランスはその間のどこかにあると思います。
それはインデックス投資のように普遍的な物ではなく、個々人によって答えは変わってきます。
僕とあなたの基準がおそらく違うように、あなたとあなたのパートナーですら同じ基準ではないかもしれません。
自分にとってのいいバランスを見つける為に一緒に考えていけたら嬉しいです。
最後まで読んでくださりありがとうございました。
